
- A+


韩国是全球最活跃的加密市场之一。按法币计价,韩元近年约贡献全球加密成交量的30%。但这一活跃度主要由散户支撑——企业账户的开放一再延后,市场结构的短板正在显现。
01. 核心矛盾:成交量领先,但产业结构未同步成长
韩国是全球最活跃的加密市场之一。
| 指标 | 数据 |
|---|---|
| 韩元贡献全球加密成交量 | 近年约 30%(仅次于美元) |
| 高峰时期占比 | 超过 50%,一度超过美元 |
| 以人口和经济体量衡量 | 活跃度并不寻常 |
但国内加密产业并未同步成长。韩国与全球主要加密公司的估值差距,清楚反映了这一落差。
各国资本市场体量和业务范围不同,直接比较存在局限,但差距依然显著。韩国最大加密公司 Dunamu(Upbit运营方)估值约为 Coinbase 的七分之一。
市场结构差异
| 市场 | 参与者结构 |
|---|---|
| 美国 | Coinbase成交量中机构占比超过 80%,机构需求构成市场底座 |
| 韩国 | 市场由散户支撑,企业需求基本缺席 |
韩国虽然做出了可观成交量,但企业需求基本缺席,行业因此难以迈入下一阶段。
02. 企业账户:一再延后,82万亿韩元市场仍停留在纸面
企业开户进度已落后于原计划。
| 时间 | 计划 |
|---|---|
| 2025年 | 韩国金融委员会曾计划先允许约 3500家 上市公司和注册专业投资法人,以投资为目的交易加密资产,再分阶段放开 |
| 当前 | 第一阶段至今未启动,更广泛的企业准入也没有时间表 |
企业资金因此仍难进入韩国加密市场。
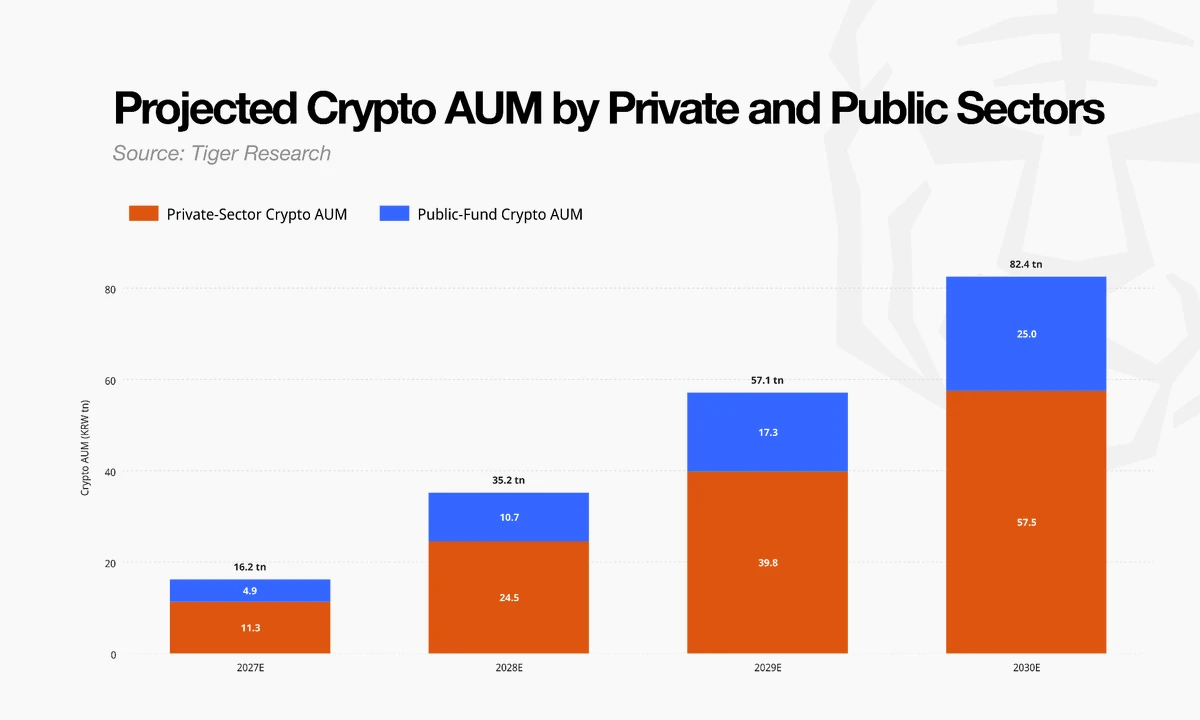
需求测算:若企业账户放开
测算以私募金融机构和养老金等公共基金的管理资产为基础,参照美国等企业参与更成熟市场在2027年的配置比例:
| 年份 | 企业加密资产管理规模(测算) |
|---|---|
| 2027年 | 上限约 16万亿韩元 |
| 2028年 | 约 35.2万亿韩元 |
| 2029年 | 约 57.1万亿韩元 |
| 2030年 | 上限可达 82万亿韩元 |
测算假设:
-
从2028年起,模型同时计入资产扩张和更高配置比例
-
私募金融机构按韩国讨论过的 5% 投资上限计算
-
公共基金更保守,按 2% 计算
⚠️ 这是潜在市场上限,实际规模仍取决于监管节奏和市场环境。
03. 面向企业的金融服务:年收入测算约5700亿韩元
企业入场后,市场不会停留在交易层面。大额下单需要稳妥成交,资产需要安全托管,还要进行司库和风险管理。托管、主经纪等服务将随之发展,不再仅依赖中心化交易所手续费。
收入测算
参照海外企业市场收入模型,到 2030年,若企业资产管理规模达到 82万亿韩元:
| 收入来源 | 年收入测算 |
|---|---|
| 交易手续费 | — |
| 托管、执行和司库管理收入 | — |
| 合计 | 约 5700亿韩元 |
企业资产规模越大,此类服务需求越强。托管、主经纪等对公业务,有望为韩国加密行业补充散户交易费之外的新收入来源。
04. 不止于投资:产业链有望向外延伸
企业账户不仅服务投资交易,也服务以加密资产开展业务的公司。稳定币支付和汇款是最直接的例子。
这类业务需要企业直接交易加密资产,并结算成韩元。韩国对企业交易设限,相关生意也受到抑制。
海外支付与结算基础设施公司
海外已成长出一批支付和结算基础设施公司,如 Rain、BVNK、Mesh。上市公司与私营公司估值口径不同,不宜直接比较,但该赛道已有多家公司估值达到数万亿韩元量级。
企业账户放开后,韩国也可能发展类似业务。韩国加密行业才有机会从「交易市场」扩展为「应用市场」。
05. 流动性问题:成交量高,但大单承接能力弱
散户参与度高,推高了韩国成交量,但大单承接能力仍弱于全球主要交易所。
滑点对比(过去一周比特币现货交易测算)
| 市场 | 100亿韩元订单往返滑点 |
|---|---|
| 韩国三大交易所合计 | 213.2个基点 |
| 币安 | 12.2个基点 |
订单越大,差距越明显。
这说明,韩国市场深度与成交量并不匹配。交易活跃,但订单簿未必厚到足以承接大单,价格冲击会随单量上升。高成交并不等于能够做大额交易。
企业账户有助于优化参与者结构,并吸引专业流动性提供方。订单簿变厚后,大单的价格冲击和交易成本将下降,企业和散户的交易效率都可能改善。
06. 需求外流:开放越晚,机会越先在海外落地
企业账户迟迟未开,国内需求已在向外转移。
B2B稳定币支付数据
| 指标 | 数据 |
|---|---|
| 统计区间 | 2021年1月至2026年9月 |
| 韩国与其他国家之间的B2B稳定币支付 | 约 6.2亿美元 |
| 统计口径 | 剔除中心化交易所充提和投资类交易,仅统计商品与服务付款 |
这说明,企业早已在投资之外,使用稳定币进行支付和结算。
业务外流迹象
| 主体 | 海外布局 |
|---|---|
| 部分进出口企业 | 在韩国难以处理稳定币,借助香港等地海外主体或合作方进行兑换和结算 |
| Hyperithm | 在日本为企业客户提供加密资产管理 |
| 未来资产证券 | 在香港扩展数字资产业务 |
韩国的需求和业务能力,已在监管框架更完整的海外市场转化为生意。
回流的难度
若这一趋势持续,出海公司积累的不只是客户和收入,还有商务关系与运营经验。
支付网络和商业关系一旦在海外建立,即便韩国此后开放,这些活动也不一定很快迁回。公司也更愿意继续投入已积累客户和经验的市场。
延后企业账户,耽误的不只是资金进入的时间,还可能让本应在韩国成长的生意,率先在海外扎根。
07. 下一步:开放企业账户的意义
企业账户的意义,不只是将公司资金引入加密市场,更可能催生一块新的金融服务市场。
直接经济影响(测算)
| 项目 | 2030年测算 |
|---|---|
| 企业加密资产管理规模上限 | 约 82万亿韩元 |
| 交易、托管和主经纪年收入 | 约 5700亿韩元 |
溢出效应
影响还可能溢出至金融服务之外:
| 领域 | 说明 |
|---|---|
| 支付、汇款 | 企业使用加密资产结算 |
| 会计、税务 | 配套服务需求上升 |
| 安全、反洗钱 | 合规需求增加 |
| 数据服务 | 链上数据与审计需求 |
关键在于这些机会是否留在韩国。
留在国内,韩国公司才能保留收入和运营经验;交易留在境内,资金流也更好追踪,税收和市场监管更有抓手。
结语
韩国并不缺成交量和需求,缺的是企业能够进场。
需求被挡在散户层面,金融服务和相关产业就难以成长。企业账户若能落地,现有需求才接得上产业扩张,市场才能从「散户市」转变为企业和产业也能参与的市场。
若继续延后开放,韩国的需求与商业机会将被推向海外。待海外市场先行建立客户关系与运营经验后,韩国即便开放,相关业务也未必能够回流。


