- A+


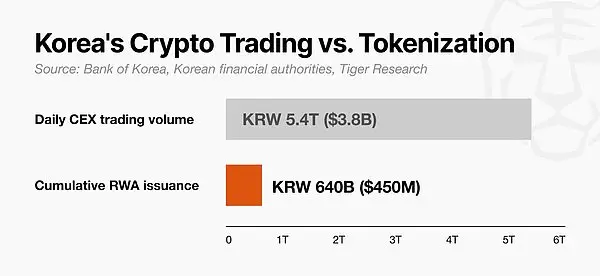
韩国已将约6400亿韩元(约合4.5亿美元)的现实世界资产代币化。这一规模还不到韩国中心化交易所日均交易额的八分之一。然而,投资者的浓厚兴趣仍集中在交易领域,围绕现实应用场景形成的行业生态尚不成熟。
01. 韩国加密市场现状:交易活跃,应用生态尚不成熟
交易规模
| 指标 | 数据 |
|---|---|
| 具备交易资格的账户 | 1113万个(截至2025年底,相当于全国人口20%以上) |
| 2025年下半年日均交易额 | 5.4万亿韩元(约合38亿美元) |
| 累计代币发行规模 | 约 6400亿韩元(约合4.5亿美元) |
RWA代币化结构
| 资产类型 | 占比 |
|---|---|
| 音乐版权收益权 | 65% |
| 艺术品 | 17% |
| 债券、基金等标准化传统金融资产 | 较为少见 |
据韩国银行,2026年3月。
海外对比
| 指标 | 数据 |
|---|---|
| 全球代币化资产总额 | 约 373亿美元(rwa.xyz,2026年8月) |
| 用户数 | 超过 150万 |
02. 全球监管进展:从加密实验转向金融基础设施
支持代币化发展的监管体系正在快速完善。
| 地区 | 监管进展 |
|---|---|
| 美国 | 通过 GENIUS Act 监管稳定币,随后推进 CLARITY Act;CLARITY Act未能在参议院通过,SEC随即推出创新豁免,允许代币化证券交易平台在五年内免于履行交易所注册要求 |
| 欧洲 | 通过核心加密资产法规 MiCA 建立统一监管框架 |
现有金融基础设施上链
| 机构 | 进展 |
|---|---|
| 纽约证券交易所(ICE旗下) | 正在建设支持全天候代币化证券交易的平台 |
| DTCC | 已获得SEC批准,可运营自有代币化服务 |
| 纳斯达克、Morgan Stanley等 | 也在朝着同一方向推进 |
这个过去主要依靠自下而上力量成长的市场,如今正由大型金融机构直接入场重塑。
03. 韩国市场的突破:试点与政策推进
代币化领域
| 机构 | 进展 |
|---|---|
| Shinhan Asset Management | 已与海外合作伙伴开展概念验证,测试在链上发行和分销韩元计价基金 |
| 韩国金融委员会 | 已明确证券型代币的政策方向,并开始构建监管框架 |
稳定币领域
大型金融机构已经组建联盟,共同研究韩元稳定币,并加快推出前的准备工作。
立法进展:韩国国会相关小组委员会计划于 2026年11月 审议该法案,但具体通过时间仍不确定。
市场和监管机构普遍认同稳定币的必要性,因此,稳定币监管和市场落地已不再是“是否会发生”的问题,而是“何时发生”的问题。
支付基础设施领域
| 项目 | 进展 |
|---|---|
| Project Hangang | 韩国银行已完成第一阶段 |
| 第一阶段内容 | 向参与银行发行批发型央行数字货币,再由这些银行将客户存款转换为存款代币并投入流通 |
| 后续 | 参与银行已扩大至九家,并进入使用真实交易开展测试的第二阶段 |
04. 2030年展望:三个领域的落地路径
4.1 稳定币:与现有支付体系并存
| 领域 | 特点 |
|---|---|
| 零售 | 消费者将继续获得与现在相同的支付体验,不会意识到其中使用了韩元稳定币;短期扩展性和盈利能力可能有限 |
| 企业间交易 | 韩国贸易额占GDP比例约 85%(约为美国25%的3.5倍);稳定币能够降低大额贸易交易的成本并加快结算,因此在这一领域带来的收益最大 |
到2030年,韩元稳定币将与现有银行卡和结算基础设施并行运行,并发展为支付体系的核心组成部分,而不是取代现有体系。
4.2 支付:机会不在支付按钮,而在结算运营
| 层次 | 机会 |
|---|---|
| 前端(支付用户体验) | 消费者看到的银行卡和支付体验将保持不变,存款代币和稳定币会在后台完成结算 |
| 后端(结算资金运营) | 关键机会将来自面向支付网关、银行卡公司和跨境汇款服务商资金团队的专用企业软件,用于管理预先注资余额、满足付款时限要求并控制风险 |
到2030年,支付市场的发展重点预计不在构建新的支付网络,而在为现有支付公司的资金团队提供软件和基础设施,实时管理流动性与结算风险。
4.3 现实世界资产:从发行走向全球分销
到2030年,纽约一家资产管理公司的员工只需使用钱包,就能购买韩元计价的政府债券。这表明,现实世界资产市场的主要机会并不只是国内代币发行,而在于触达全球客户,以及提供发行后持续运作所需的经纪和连接服务。
| 层次 | 机会 |
|---|---|
| 国内发行 | 发行是第一步,证券公司和其他金融机构将稳步建设基础设施 |
| 全球扩张与经纪服务 | 将韩国代币化资产与海外投资者连接起来;面向企业的连接基础设施,用于在发行后支持资产管理机构和托管机构之间实时处理申购、赎回与余额更新 |
05. 2030年前韩国市场的三大机会
5.1 韩元稳定币:模块化发行模式
截至2026年9月,韩国 Digital Asset Basic Act 仍有一个核心问题尚未解决:究竟哪些主体有资格发行韩元稳定币。
在这一问题明确之前,基于稳定币构建的分销、托管和支付服务都无法真正成型。
模块化白标模式正在受到关注:
| 角色 | 职责 |
|---|---|
| 发行方 | 持有和管理储备资产,并维持必要的监管牌照 |
| 基础设施提供商 | 提供用于发行、销毁、冻结和白名单管理的共享链上基础设施 |
mUSD模式展示了这种职责分工如何在实践中运作:
| 角色 | 机构 |
|---|---|
| 发行方 | Stripe子公司 Bridge,负责储备管理和法律合规 |
| 基础设施 | M0,负责提供技术基础设施 |
| 应用层 | MetaMask,直接在这一分工模式之上构建了Money Account |
截至2026年8月,MetaMask等钱包的这类集成方案已经处理超过 100万笔 免燃料费交易。
韩国的不确定性:当前正在讨论的Digital Asset Basic Act曾提出,银行应持有韩元稳定币发行方的多数股权(50%加一股)。在这种结构下,相当于Bridge的机构将被置于从属的技术服务角色。
5.2 支付:后端机会
真正的机会位于后端,即为支付企业的资金团队提供专用工具,用于追踪预先注资余额、满足结算时限,并以实时方式而不是每日或每周批处理方式管理风险。
Rain模式的意义:
| 维度 | 说明 |
|---|---|
| 银行卡发行产品 | Rain负责结算、银行卡合作和合规工作,金融科技客户只需管理自己的前端 |
| 收益 | 通过这些银行卡消费的稳定币在实际支出前仍可持续产生收益 |
| 成本意义 | 实时结算可以将预先注资的缓冲资金压缩至接近于零,从而释放资本 |
在韩国,这一成本尤其明显,因为相较于经济体量,韩国的跨境支付规模较大。因此,每日结算量越高,缓冲资金规模也越大。
5.3 现实世界资产:构建产品,而不只是构建代币
韩国现实世界资产市场的机会正越来越多地出现在发行之后,而不是发行本身。代币化改变的是资产的形式,而非资产的性质。
Hamco案例(2026年9月推出代币化常青私募股权基金):
| 层次 | 内容 |
|---|---|
| 非流动性资产 | 覆盖泛亚洲科技行业的首次公开募股前股权、私人信贷和直接投资 |
| 流动性资产层 | 代币化货币市场基金和信贷基金,以及由Agora发行的稳定币AUSD |
| 分销与结算 | Chainlink的Digital Transfer Agent标准负责计算基金资产净值,并支持基金跨多条区块链运行 |
移除其中任何一个部分,整个结构都会失效。
韩国的现状:
| 能力 | 状态 |
|---|---|
| 第一层(非流动性资产代币化) | 韩国已能够构建 |
| 流动性资产层 | 韩国目前仍无法提供其中的稳定币部分,因为韩元稳定币发行框架尚未建立 |
| 全球分销渠道 | 缺乏触达韩国境外投资者的渠道 |
06. 架构选择:机构需要怎样的底层基础设施
面向金融场景,机构需要能够实时处理高频交易、且不产生瓶颈的底层架构。
| 限制 | 说明 |
|---|---|
| 公有主网之间的流动性碎片化 | 将流动性分散到多条区块链会造成资本锁定 |
| 私有链的孤立性 | 如果作为独立账本运行,就会与公有网络及全球跨境流动性脱节 |
公开、无需许可的公有链可以在提供高性能的同时,让任何机构无需审批即可接入。
枢纽链架构
枢纽链是一个中央网络:支付网络、中心化交易所和其他主网的链上资金流都汇聚于此。
| 优势 | 说明 |
|---|---|
| 消除资本效率低下 | 机构把结算、跨链、流动性再配置和资金管理放在枢纽链上处理,无须把存款分散到多条区块链 |
| 类比 | 与国际航空旅行相似:主要城市之间的航线通过一个中央枢纽机场连接 |
07. 韩国金融机构行动指南
一项针对欧洲和美洲29个国家6848家银行的研究(Scott、Van Reenen和Zachariadis,2017年)发现:
采用银行间通信网络 SWIFT 后,银行在随后十年中的盈利能力提高了约 40%。这一影响在最初几年较小,但随着更多银行加入而逐渐扩大。对于小型银行而言,其影响约为大型银行的 6倍。
两条路径
路径一:国内战略——建设内部基础设施
根据现行指引,韩国国内代币化证券制度将公有链排除在外。
| 时间 | 事项 |
|---|---|
| 2026年9月 | 韩国证券存托结算院发布账本指引,将账本参与者限定为证券存托结算院和账户管理机构 |
| 2027年2月起 | 韩国代币化证券将仅能在持牌中介机构运营的私有账本上运行 |
可执行步骤:
| 步骤 | 说明 |
|---|---|
| 1. 取得账户管理机构资格 | 依据修订后的Electronic Securities Act提出申请 |
| 2. 于2027年推出试点产品 | 在合规的国内账本上部署面向机构的私募货币市场基金或私募债券 |
| 3. 组建稳定币联盟 | 在Digital Asset Basic Act正式通过前,尽早与储备托管、发行和合规合作伙伴达成协同 |
路径二:离岸战略——立即开展全球分销
2026年8月,韩国金融委员会明确表示,如果离岸实体将持有韩国底层资产的离岸基金代币化,以私募方式向非韩国居民销售,并限制其向韩国居民转售,则Electronic Securities Act不适用于这一结构。
两项宏观利好因素:
| 因素 | 说明 |
|---|---|
| 离岸韩元网络 | 韩国银行计划于 2027年1月 开放外国银行参与韩元结算 |
| 世界政府债券指数资金流入 | 韩国被纳入富时世界政府债券指数后,预计将带来 70万亿至90万亿韩元 的外国被动资金流入 |
领先机构案例:
| 机构 | 进展 |
|---|---|
| Shinhan Asset Management | 正在设计一只离岸韩元货币市场基金代币 |
| Mirae Asset香港子公司 | 于2026年8月推出了Global X交易所交易基金的代币化份额类别 |
可执行步骤:
| 步骤 | 说明 |
|---|---|
| 1. 选择目标资产 | 重点关注符合韩国金融委员会豁免要求和境外机构需求的韩元货币市场基金或政府债券基金 |
| 2. 设立离岸载体 | 在香港、新加坡等金融中心设立法律实体 |
| 3. 与受监管的分销机构合作 | 与全球分销机构签约,由其执行投资者资格认证 |
| 4. 整合结算与流动性基础设施 | 利用现有公有枢纽链基础设施,确保具备实时申购和赎回能力 |
结语
韩国加密市场起步晚于海外市场,但正在稳步发展。对于仍处于早期阶段的市场,仅靠速度很难缩小与成熟市场之间的差距。
谁可以发行、参与者之间如何划分所有权,以及资产代币化应采用何种结构等问题,都不能仓促决定。
因此,当前循序渐进推进试点的方式是正确的,下一步任务是在这一过程中寻找新的机会。